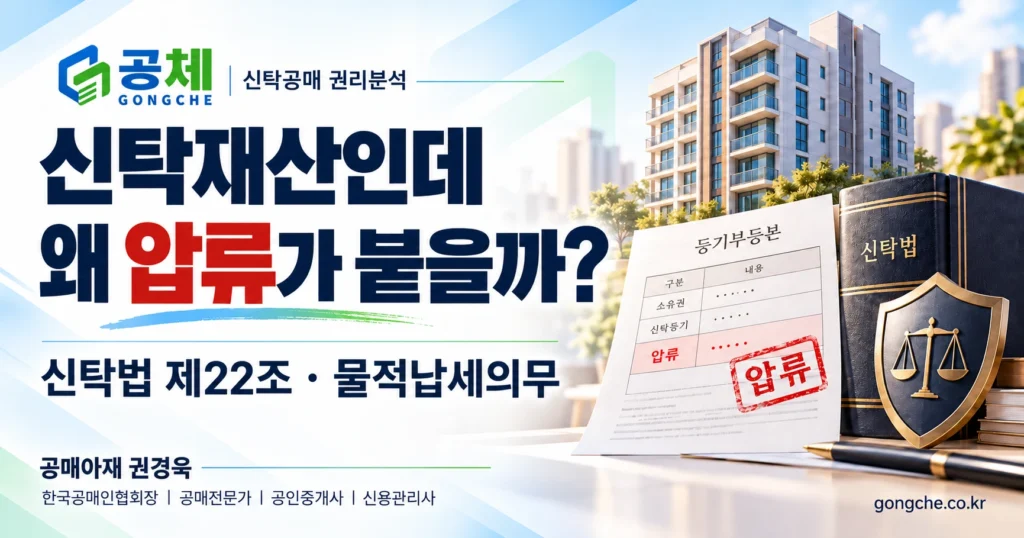
신탁공매 압류등기, 왜 신탁재산에 붙을까? 신탁법 제22조와 물적납세의무
신탁공매 압류등기는 왜 생길까요? 신탁법 제22조의 예외와 물적납세의무를 살펴보고, 체납세금 납부의무·계약상 비용 부담·압류 말소 조건을 구분하는 입찰 전 판단 기준을 정리합니다.
신탁공매에서 매수인이 확인할 권리관계와 위험을 다룬 글을 모았습니다. 신탁등기일, 신탁원부, 수탁자 동의, 임차인 보증금, 우선수익자와 공고조건을 연결해 살펴보세요.
신탁공매 압류등기는 왜 생길까요? 신탁법 제22조의 예외와 물적납세의무를 살펴보고, 체납세금 납부의무·계약상 비용 부담·압류 말소 조건을 구분하는 입찰 전 판단 기준을 정리합니다.
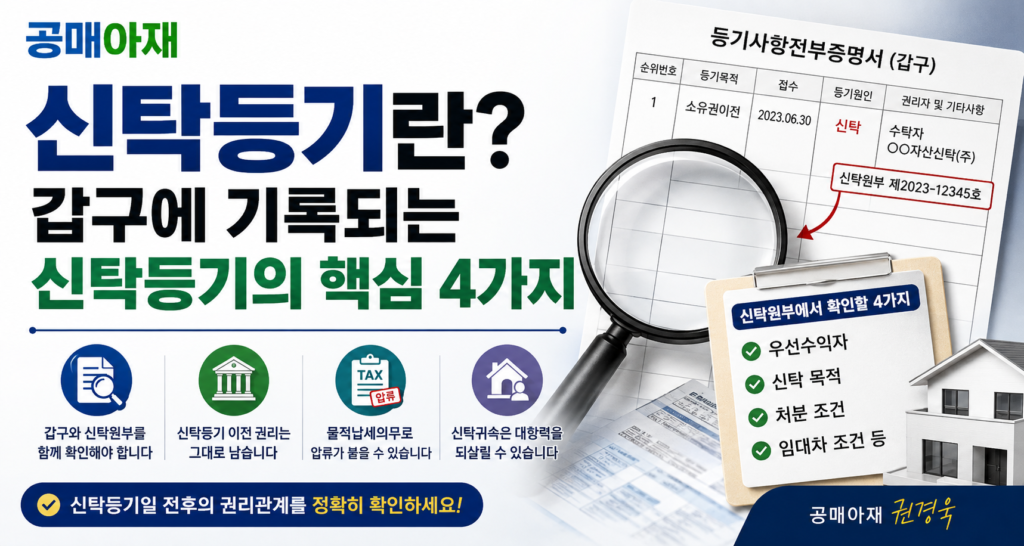
신탁등기는 신탁공매 권리분석에서 가장 먼저 확인해야 하는 등기입니다. 그러나 많은 투자자가 갑구에 적힌 신탁등기의 의미만 확인하고, 그 뒤에 연결되는 신탁원부와
신탁원부를 읽을 때 가장 먼저 확인해야 할 항목으로 우선수익자를 꼽았습니다. 그런데 정작 “우선수익자가 정확히 누구이고 왜 이렇게 중요한가”는 따로 설명하지
신탁공매에서 가장 많이 하는 실수는 등기사항전부증명서만 보고 입찰을 결정하는 것입니다. 신탁공매의 핵심 권리관계는 등기부가 아니라 신탁원부에 담겨 있습니다. 이번 글에서는
신탁공매 공고문은 단순한 안내문이 아니라 입찰자가 동의하게 되는 매각 조건입니다. 신탁공매에 입찰하기 전에는 최소한 부가가치세, 유의사항, 소송·채권보전현황, 면책조항, 대금 납부
신탁공매 임차인 2종류는 전입일이 신탁등기일보다 빠른 임차인과 늦은 임차인으로 나누어 봐야 합니다. 신탁공매에서는 기준권리보다 전입일이 빠른지가 아니라, 전입일이 신탁등기일보다 빠른지와